누수라는데 시공사는 결로래요. 옥상 수조 옆 계단실 사례
이 글의 목차
벽이 젖었다는 이유만으로 누수나 결로를 정할 수는 없습니다. 옥상 수조 옆 계단실을 다룬 사례에서는 반복 실사로 확인한 균열·물고임·백화의 변화와 조사 계절을 함께 검토했습니다.
관리단과 사업주체의 설명이 달랐습니다
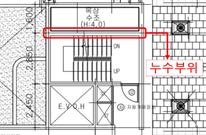
사례집 268~270쪽의 분쟁재정 사건에서 관리단은 옥상 수조와 맞닿은 계단실 벽에 누수가 생겼고, 과거 우레탄폼 보수 뒤에도 재발했다고 주장했습니다. 사업주체는 수조의 물 때문에 온도 차가 생기는 비난방 구간이며, 관리 소홀로 발생한 결로라고 반박했습니다.
쟁점은 단순히 벽이 젖었는지가 아니었습니다. 물이 수조 쪽에서 균열을 통해 나오는지, 온도·습도 조건에 따라 표면에 맺히는지, 과거 보수가 문제를 해결했는지가 핵심이었습니다.
한 번의 사진보다 두 차례 실사의 변화가 중요했습니다
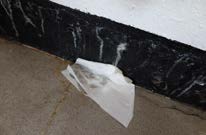
위원회는 두 차례 현장실사에서 누수를 동반한 균열을 관찰했습니다. 바닥에는 휴지가 젖을 정도의 물이 고여 있었고, 시멘트 성분이 용출되어 나타나는 백화가 두 실사 사이에 더 심해졌습니다. 사진 한 장의 얼룩보다 물이 계속 이동하고 있다는 경과를 확인한 것입니다.
또한 결로 가능성이 낮은 하절기에 같은 양상이 확인됐다는 점을 함께 고려했습니다. 여름이면 결로가 절대 없다는 뜻은 아닙니다. 이 사건에서는 계절과 현장 흔적을 종합해 관리 소홀에 따른 결로로 단정하기 어렵다고 판단했습니다.
벽 표면 보수만으로 충분한지도 살폈습니다
재정에서는 수조의 물이 계단실 벽체 균열을 통해 나오고, 과거 주입 보수 이후에도 문제가 남았다는 사실을 연결했습니다. 그 결과 계단실 벽체뿐 아니라 수조 내부 바닥과 벽체의 방수공사도 필요하다고 보았습니다.
독자가 참고할 점은 보수 대상이 눈에 보이는 젖은 면에 한정되지 않았다는 것입니다. 다만 이 결론을 모든 계단실 물기나 모든 백화에 그대로 적용할 수는 없습니다. 건물 구조와 수원의 위치, 기존 보수 이력을 따로 확인해야 합니다.
누수·결로 설명이 엇갈릴 때 모을 자료
상대방에게 결론만 다시 요구하기보다 그 설명을 뒷받침하는 확인 항목을 요청해 보세요. 측정하지 않은 온도·습도나 보지 못한 수조 내부 상태는 확인된 사실처럼 기록하지 않는 것이 중요합니다.
- 같은 위치를 날짜를 달리해 촬영한 전체·상세 사진
- 물고임과 백화 범위가 늘거나 줄어든 경과
- 인접 수조·배관 위치를 볼 수 있는 도면
- 과거 보수 위치·공법·날짜와 재발 시점
- 발생 당시 날씨와 실내 환경 등 실제로 기록한 조건
신청서에는 현상·주장·근거를 나눠 씁니다
‘누수 하자다’라는 한 줄보다 ‘벽 균열에서 물기가 반복 확인되고 바닥에 물이 고였다’는 관찰을 먼저 적는 편이 전달하기 쉽습니다. 사업주체가 결로라고 답했다면 그 답변과 근거도 보관하세요. 이 글은 수록 재정 사건의 설명이며, 현재 신청 방식이나 개별 사건의 권리·의무를 확정하는 안내는 아닙니다.
자주 묻는 질문
백화가 있으면 모두 누수인가요?
백화만으로 수원이나 책임을 정할 수는 없습니다. 이 사건에서는 백화의 심화와 균열·물고임·수조 위치를 함께 판단했습니다.
예전에 폼을 주입했으면 보수가 끝난 것 아닌가요?
시공했다는 사실과 재발 여부는 별개입니다. 사례에서는 기존 보수 뒤에도 누수가 남아 수조 내부 방수까지 검토했습니다.
우리 단지도 같은 재정 결과를 받을 수 있나요?
같은 결과를 보장할 수 없습니다. 조사 당시 상태와 도면·보수 이력이 달라지므로 책은 필요한 근거를 준비하는 참고자료로 활용하세요.
근거 자료
국토교통부 하자심사·분쟁조정위원회, 「2026 공동주택 하자분쟁 사례집」 · PDF 268, 269, 270쪽
개별 건축물의 하자 여부·원인·책임은 자료와 현장 조건에 따라 달라질 수 있습니다. 사례집에 수록된 판단을 모든 현장에 그대로 적용하지 않습니다.
2026 공동주택 하자분쟁 사례집
국토교통부 하자심사·분쟁조정위원회 발행. 글에서 다룬 내용과 사례를 원문에서 확인하세요.
이 글의 근거: PDF 268, 269, 270쪽 · 쪽수는 PDF 뷰어 기준입니다.
사례집 PDF 내려받기 9.1MB사례별 결론은 해당 사건의 자료와 조건에 따른 것입니다. 원문의 발행 시점과 현재 적용 기준을 구분해 확인하세요.